
التقارير المالية وقراءة الأرصدة
اختر التقرير والفترة والنطاق، وافتح الحركة التي تفسّر الرصيد، ثم صدّر النتيجة بعد المراجعة.
10 دقائق للقراءةابدأ بالسؤال
افتح التقارير المالية واختر التقرير الذي يجيب عن سؤالك. الدليل الحالي يعرض ثلاثة عشر تقريرًا مبنيًا؛ لا توجد قائمة تدفقات نقدية في هذه القائمة الحالية.
| السؤال | التقرير |
|---|---|
| هل الأرصدة والحركة متوازنة؟ | ميزان المراجعة |
| ما القيود التي صنعت الرصيد؟ | دفتر الأستاذ العام، كشف حساب، دفتر اليومية |
| ما نتيجة النشاط خلال الفترة؟ | قائمة الدخل، الأرباح حسب المراكز، الأرباح حسب النشاط |
| ما الأصول والالتزامات كما في يوم؟ | قائمة المركز المالي |
| ما مديونية طرف وتأخرها؟ | كشف حساب عميل/مورد، أعمار الديون |
| ما الذي دخل الخزائن وخرج منها؟ | حركة الصناديق والبنوك، كشف حركة خزينة أو بنك |
| ما صناديق الضريبة وصافي الفترة؟ | الإقرار الضريبي |
الفترة والنطاق جزء من الرقم
راجع السؤال والمرشحات، ثم اختر تطبيق المرشّحات بعد تغييرها. المركز المالي وأعمار الديون تقريران «كما في تاريخ»، بينما تقارير أخرى تقرأ فترة. لا تقارن نهاية شهر بمدى شهر كامل وكأن السؤالين متماثلان.
نطاق نشاط واحد يستبعد القيود المشتركة وحركات الأنشطة الأخرى. الشركة كاملة يشمل القيود المشتركة؛ يحتاج تقرير الأرباح حسب النشاط والإقرار الضريبي إلى هذا النطاق والصلاحية المناسبة. قراءة نشاط مسموح في التقرير لا تغيّر نشاط العمل المختار في المستندات.
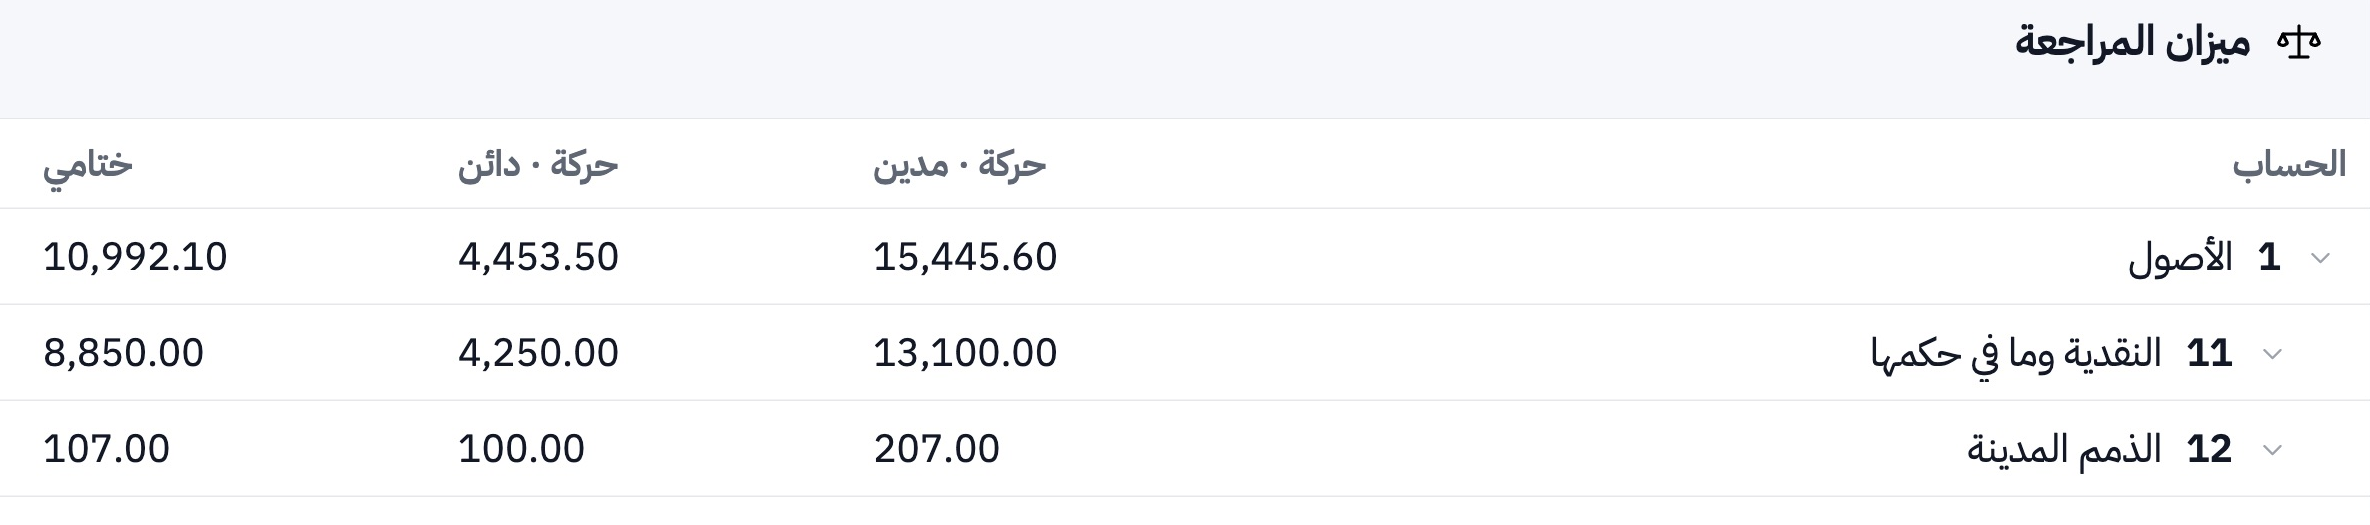
مثال: من الحركة إلى الرصيد
قراءة القوائم والتحليلات
تصنيف الحساب وموقعه في الدليل يؤثران في التقرير. في القالب الحالي تستخدم قائمة الدخل مجموعة 41 لصافي المبيعات و51 لتكلفة المبيعات؛ راجع موضع الحساب قبل إنشاء حساب جديد ثم انتظار ظهوره في مجموعة معينة.
في أعمار الديون، راجع أساس التاريخ الذي يوضحه التقرير، وتاريخ الاستحقاق عند وجوده، والأرصدة غير المخصصة. وفي الإقرار الضريبي، راجع صناديق التقرير ومطابقتها مع حسابات الرقابة؛ عرض التقرير وتصديره ليس إرسالًا آليًا للإقرار.
المعاينة والطباعة والتصدير
بعد تطبيق المرشحات ومراجعة النتيجة، استخدم معاينة وطباعة أو CSV أو Excel. تأكد أن عنوان الفترة والنطاق يصفان الملف الذي ستحتفظ به أو تشاركه. إذا اختلف رقمان، افتح تفاصيل أحد الحسابات قبل إضافة قيد لتقريب الإجماليات.