
تقييم المخزون
تتبّع الكمية والتكلفة والأثر المحاسبي من افتتاح المخزون إلى الجرد والتقارير.
7 دقائق للقراءةالكمية والقيمة
تتبّع كمية الصنف وحده لا يكفي لمعرفة قيمة المخزون. تحتاج أيضًا إلى تكلفة مناسبة للمستند والوحدة والمستودع. سعر البيع ليس قيمة المخزون، وإجمالي مشتريات الفترة ليس بالضرورة قيمة الرصيد المتبقي.
في مثال بسيط، كمية 20 وحدة وتكلفة 10.00 ر.س للوحدة تعني قيمة 200.00 ر.س. راجع متوسط التكلفة والمرتجعات لفهم تغيّر المتوسط.
افتتاح المخزون
- جهّز الأصناف ووحداتها والمستودعات والنشاط المناسب.
- افتح شاشة افتتاح المخزون واختر المستودع. يأتي تاريخ البداية من إعدادات الدفتر والسنة المالية؛ راجعه قبل المتابعة.
- أدخل الكميات وتكاليفها، وراجع التحويل إلى الوحدة الأساسية.
- راجع المعاينة والأثر المحاسبي الذي يعرضه المستند، ثم رحّل بعد المطابقة.
- راجع الرصيد وحركة الصنف، ولا تسجّل القيمة الافتتاحية مرة ثانية بقيد يدوي إذا ولّدها المستند.
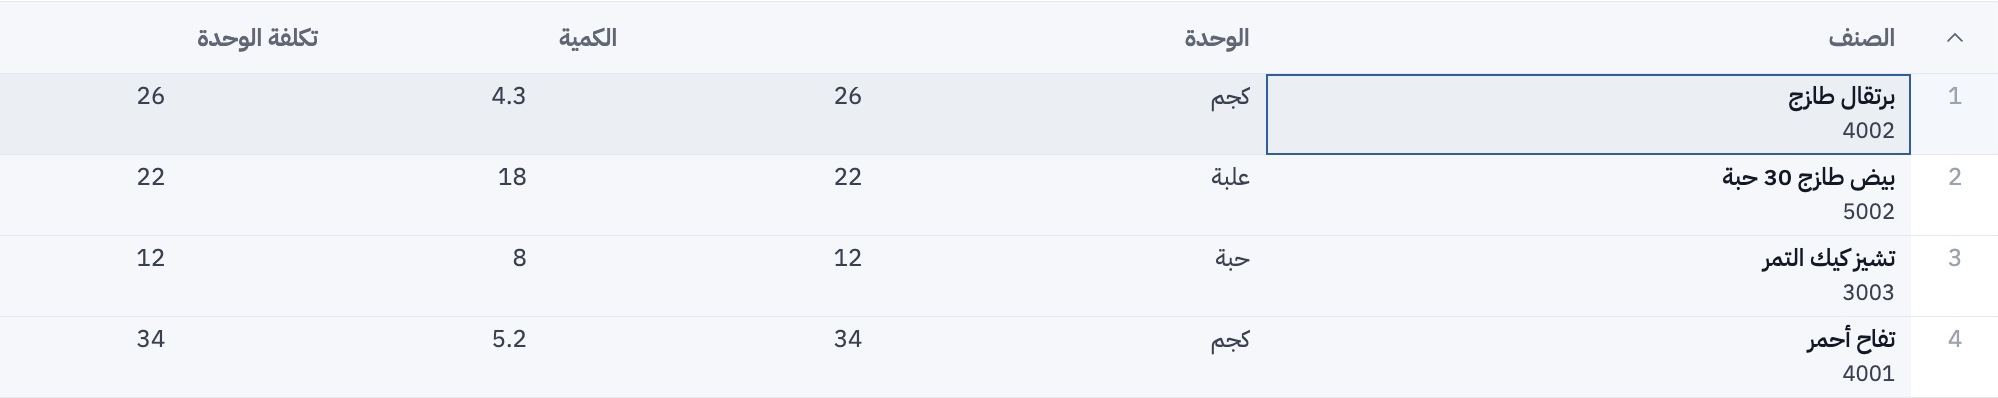
الحركات والأثر المحاسبي
المشتريات والمبيعات والتحويلات والتسويات والمرتجعات تؤثر في الكمية أو القيمة وفق قواعد مستندها. افتح سجل حركات المخزون واقرأ المصدر والمستودع والوحدة والحالة.
راجع أثر كل مستند
تُحدَّد الكمية والتكلفة والأثر المحاسبي وفق نوع المستند. راجع المستند المرتبط بالحركة ومعاينته قبل الترحيل، ثم طابق النتيجة مع حركة الصنف وكشف الحساب.
المراجعة والمطابقة
- حدّد تاريخ المراجعة والنشاط والمستودع، وافصل المسودات عن المرحّل.
- راجع تقرير المخزون وحركات الأصناف وأسباب فروق الكمية أو التكلفة.
- طابق الأثر المحاسبي للحركات مع الحسابات المرتبطة بها في الفترة نفسها.
- استخدم ورشة الجرد والتسوية عندما يلزم تصحيح الكميات، مع مراجعة القيد الناتج.
- افحص افتتاح المخزون والمرتجعات والوحدات والتوقيت قبل معالجة أي فرق بقيد.
احتفظ برقم المستند وتاريخ التقرير عند المراجعة. لا تُعدّل تكلفة تاريخية أو كمية مرحّلة مباشرة لتجعل التقرير يطابق رقمًا مستهدفًا.