
الشيكات الواردة والصادرة
تتبّع الشيك من تسجيله إلى التحصيل أو الصرف، وافهم متى يتغير الدين ومتى يتحرك البنك.
8 دقائق للقراءةالتسجيل لا يعني التحصيل
افتح الشيكات ثم تسجيل شيك. يتطلب الوارد العميل واسم البنك المسحوب عليه، ويتطلب الصادر المورد وحسابنا البنكي. راجع الرقم والمبلغ والعملة والتواريخ والجهة قبل الحفظ.
التسجيل يحفظ متابعة الشيك، لكنه لا يسدد الدين ولا يغيّر رصيد البنك. اقرأ الحالة والإجراء التالي، ولا تعتبر تاريخ الاستحقاق دليلًا على تحصيل فعلي.
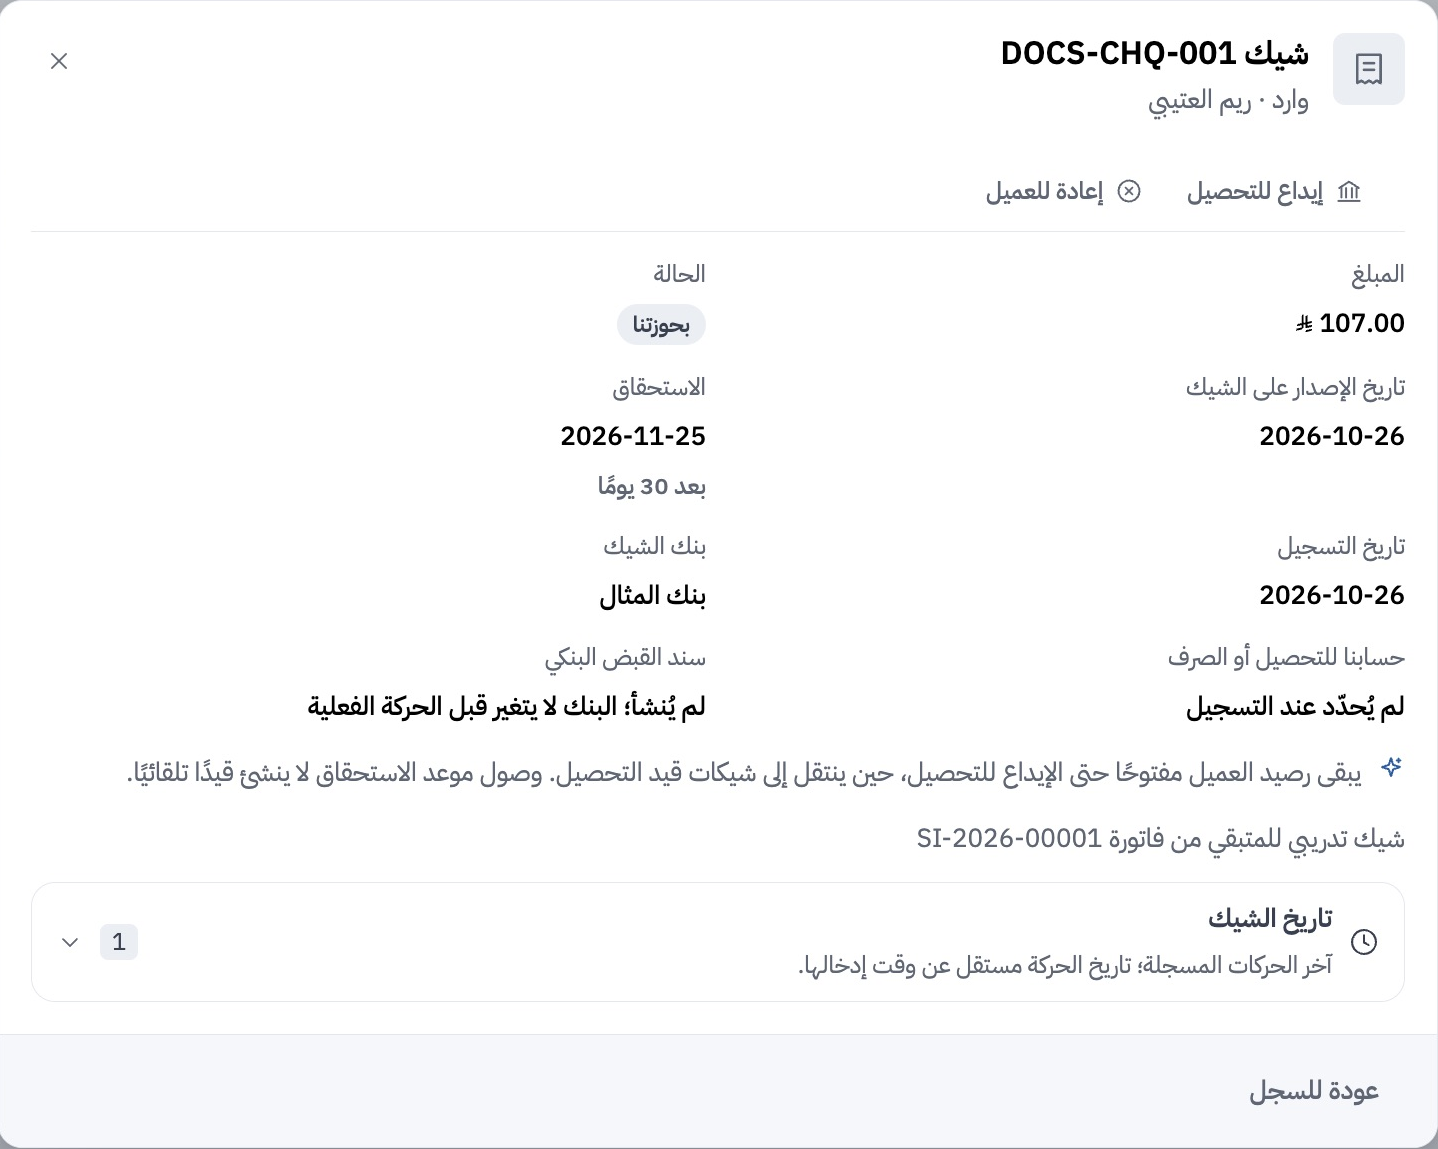
دورة الشيك الوارد
| المرحلة | الإجراء | الأثر |
|---|---|---|
| بحوزتنا | تسجيل الشيك | متابعة فقط؛ البنك والذمة لا يتغيران |
| تحت التحصيل | إيداع للتحصيل | مدين لشيكات قيد التحصيل، ودائن لذمة العميل |
| محصّل | تسجيل التحصيل | سند قبض يديره مسار الشيك يزيد البنك ويغلق الحساب الوسيط |
عند الإيداع، راجع البنك وتاريخ الإجراء وتخصيص الفواتير إن كان القبض يخص فواتير محددة. وعند التحصيل، استخدم التاريخ الفعلي، لا التاريخ المتوقع تلقائيًا. البنك المختار يجب أن يلائم عملة الشيك والارتباط الذي حفظته المرحلة السابقة.
دورة الشيك الصادر
يبدأ الصادر بحالة قائم علينا. إجراء تحويل إلى شيكات مستحقة الدفع يخفض ذمة المورد ويثبت الالتزام الوسيط: المورد مدين والشيكات المستحقة دائنة. وعند تأكيد الصرف البنكي ينشأ سند صرف يديره مسار الشيك، وينخفض البنك وتُقفل قيمة الشيك الوسيطة.
الإعادة والإلغاء والارتداد
«إعادة للعميل» قبل الإيداع تنهي المتابعة دون قيد جديد. بعد الإيداع، يعكس المسار التحويل إلى الحساب الوسيط ويعيد الذمة. وللصادر إجراءات مقابلة قبل تحويله إلى المستحق وبعده.
تسجيل الارتداد يأتي بعد التحصيل أو الصرف. ينشئ المسار سندًا مُدارًا مقابلًا يعيد مديونية الطرف. سجّل الرسوم البنكية بشكل منفصل؛ تغيير حالة الشيك ليس تسجيلًا تلقائيًا لكل رسم فرضه البنك.
أدخل سببًا وتاريخًا فعليًا للإجراءات التي تطلب ذلك، وافتح المستندات المرتبطة لتتبّع السلسلة. لا تنشئ سند قبض أو صرف عاديًا آخر للشيك الذي ولّد مساره سند التسوية.